花桥10月成交最多的12个小区,砍价空间差了两倍
10 月 1 号到 20 号,花桥主流住宅小区成交 215 套,涉及 52 个小区。
52 个小区摊 215 套,多数小区只有一两套。样本这么少,说明不了什么。所以这份材料只挑成交 6 套及以上的——12 个小区,合计 108 套,占了这个月的一半。
下面每一张表,都是这 12 个小区里成交的每一套:户型、面积、挂牌价、成交价、单价、成交日期,原样列出,没有加工。表后面是我对这小区这批成交的理解。
先说个总的。这 12 个小区里,议价空间窄的那头是象屿都城嘉园一期,5.7%;宽的那头是可逸兰亭,11.3%。差了将近一倍。同一个镇,同一个 20 天。
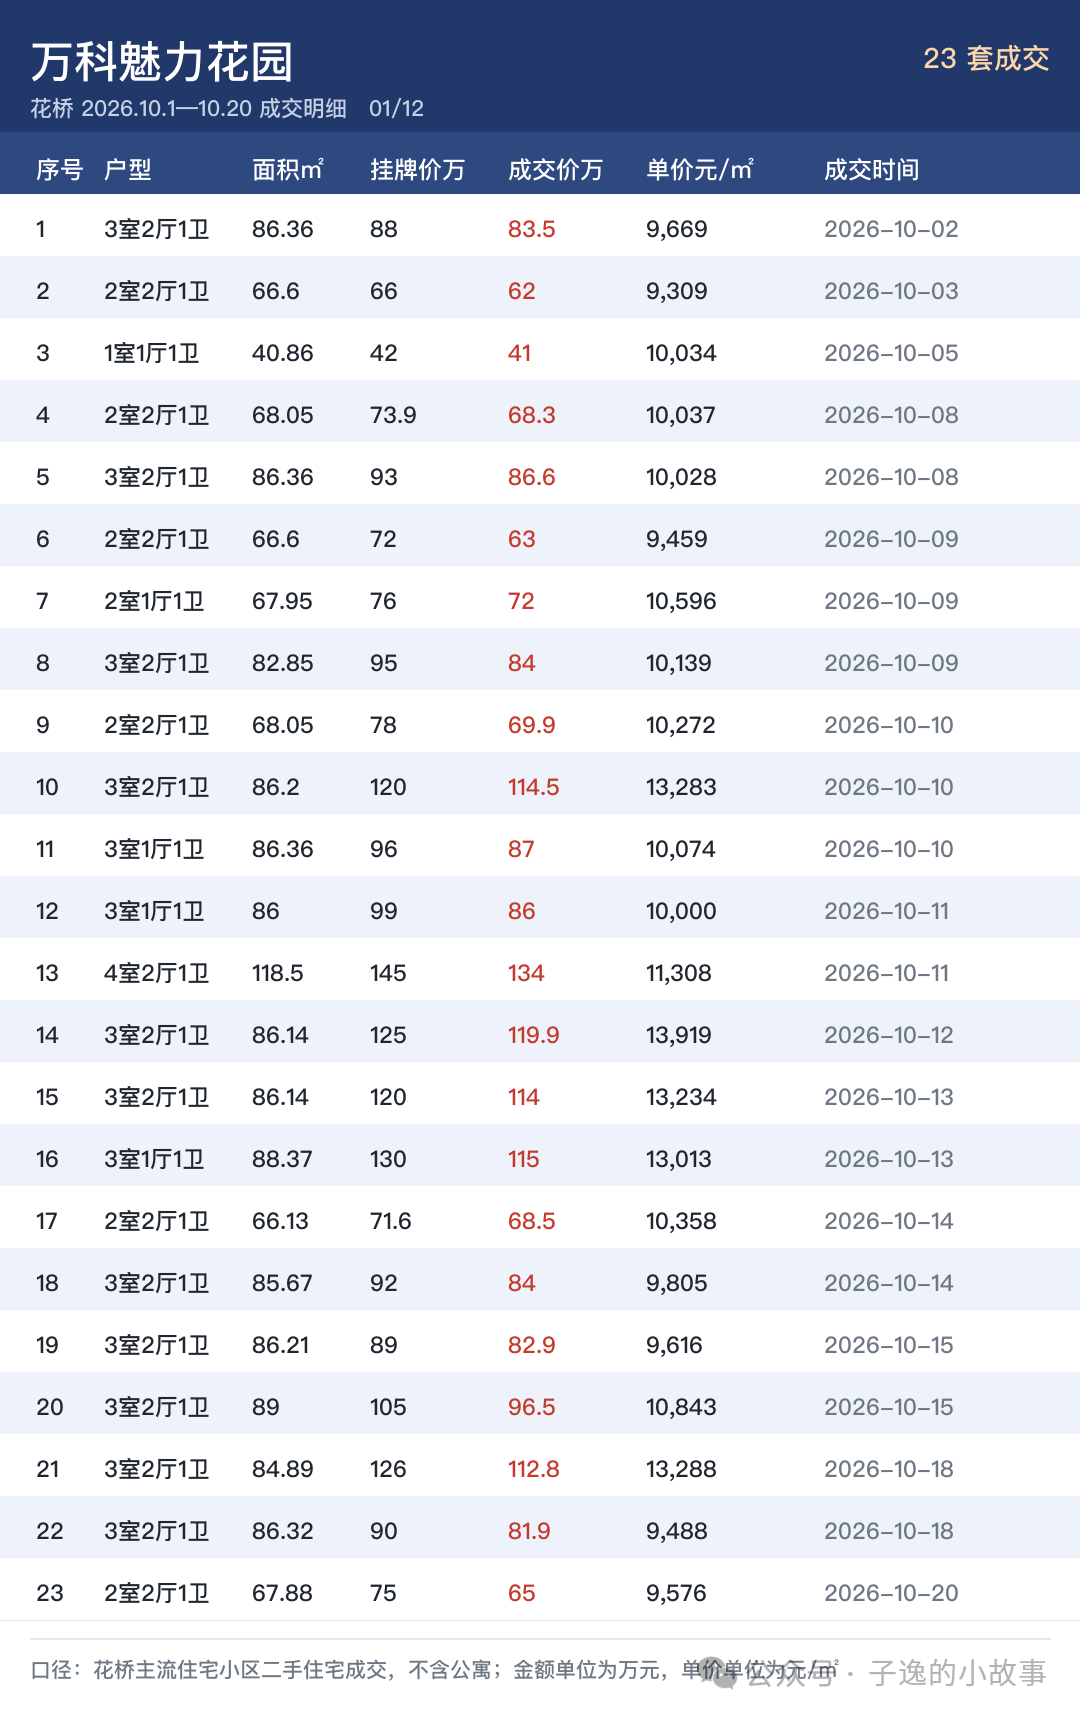
01 · 万科魅力花园|23 套
这个月成交最多的小区。23 套里 3 房 14 套、70—90㎡ 14 套,刚需三房是主力。议价中位 7.6%,比全市 9.3% 低 1.7 个点。成交最多的盘反而不好砍,说明业主报价本来就没留太多虚头。
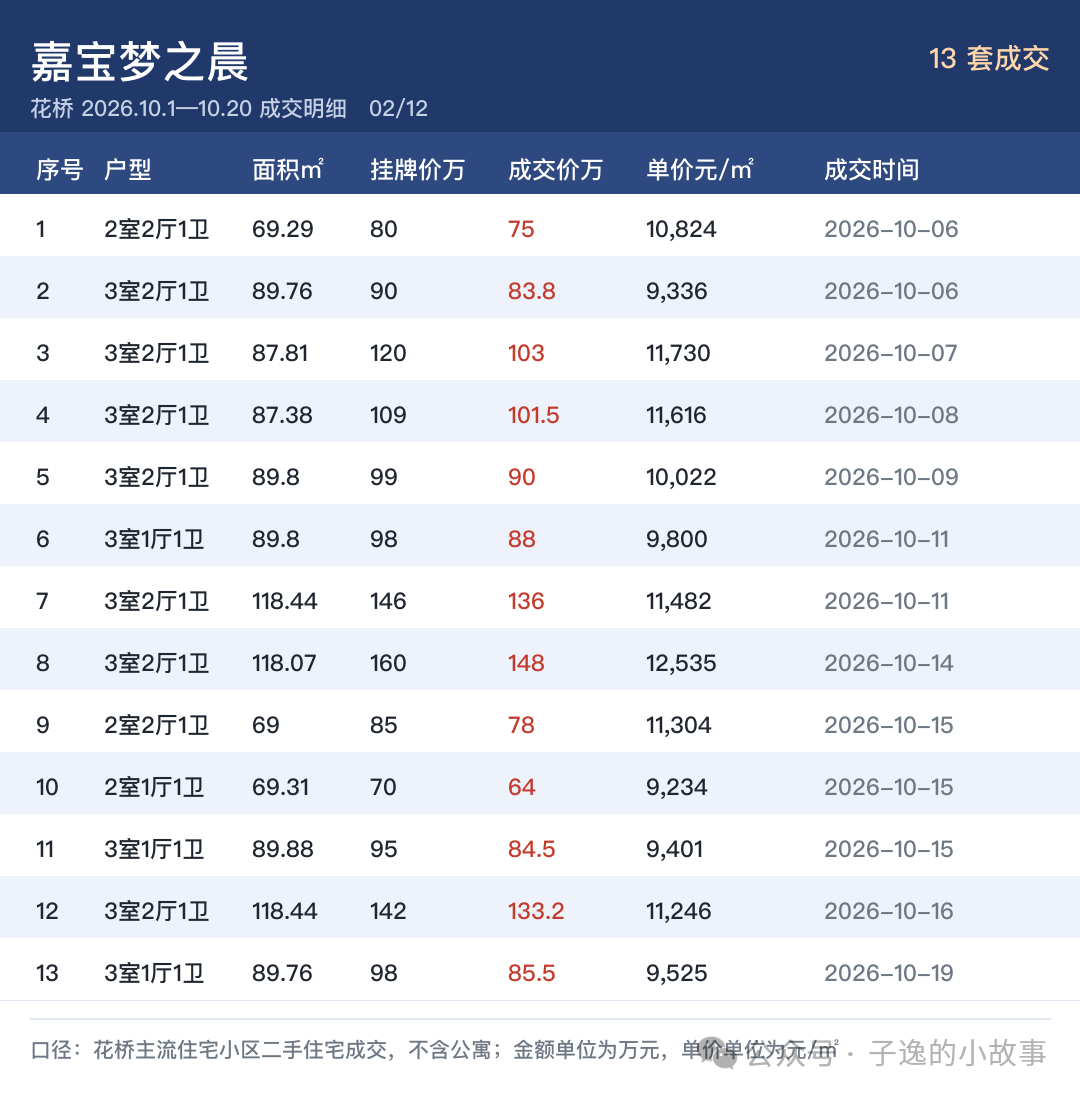
02 · 嘉宝梦之晨|13 套
13 套,3 房占 10 套,70—90㎡ 占 7 套,产品集中在刚需三房。议价中位 8.2%,略低于全市。量和价都比较中庸,走的是稳的路子。
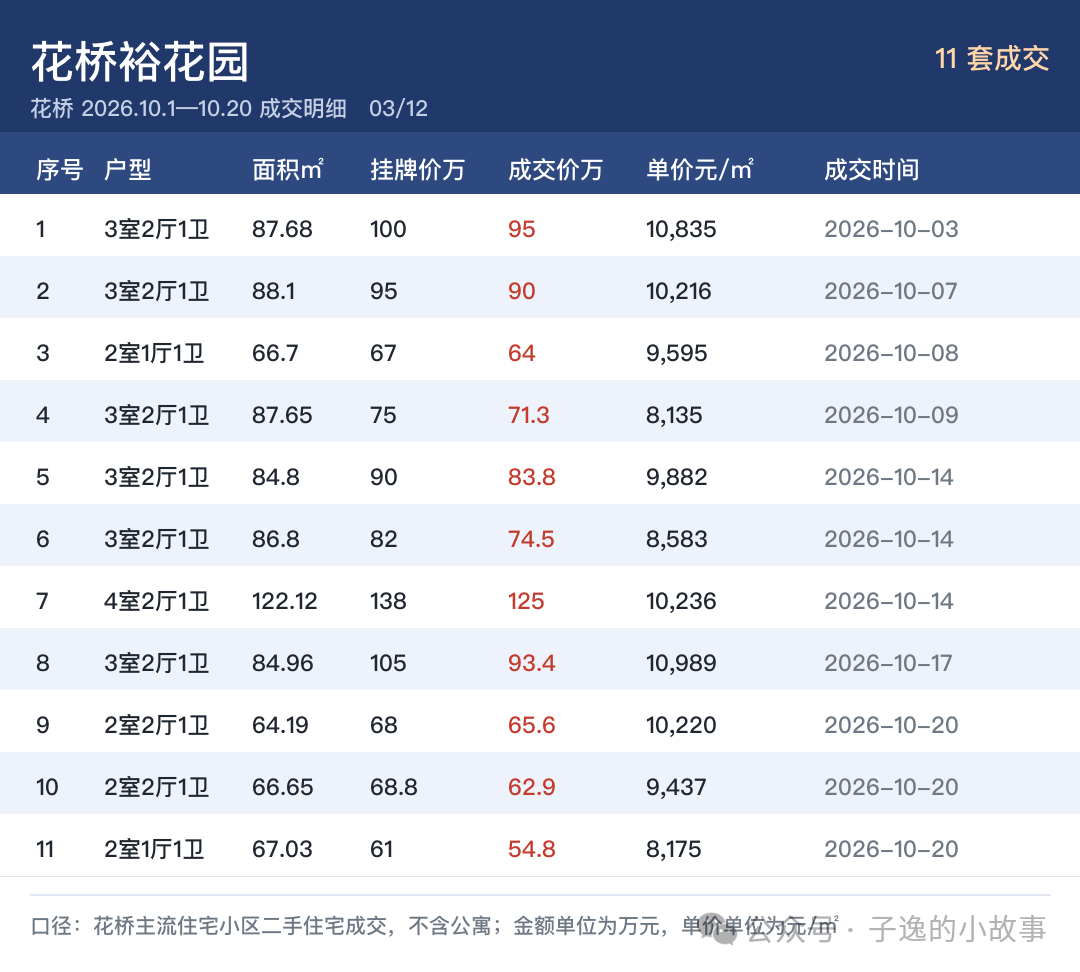
03 · 花桥裕花园|11 套
11 套,总价中位 74.5 万,是这批小区里总价偏低的。议价中位 6.9%,比全市低 2.4 个点。总价已经压得比较实,业主手上没多少余量可让。
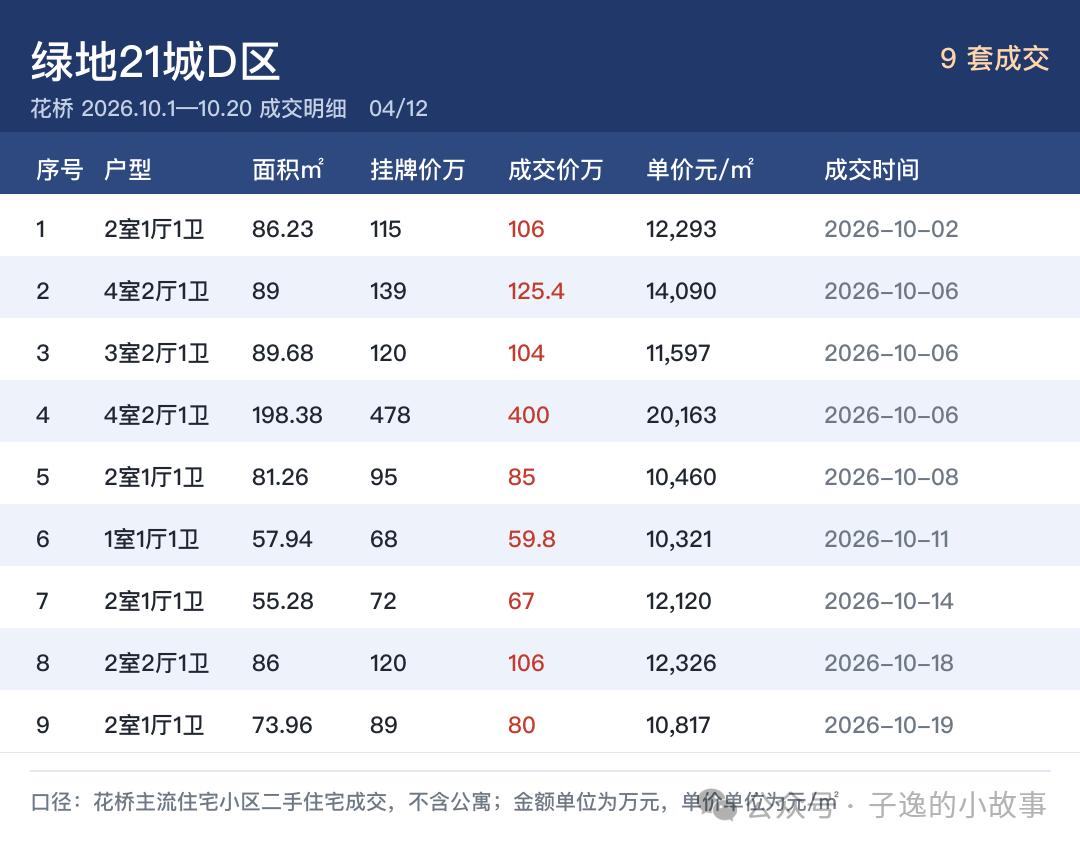
04 · 绿地21城D区|9 套
9 套,议价中位 10.5%,其中 7 套砍价超 8%。但小区内部差异很大:单价从 10,321 到 20,163,总价从 59.8 万到 400 万,成交里混着不同产品,单看中位数会失真。
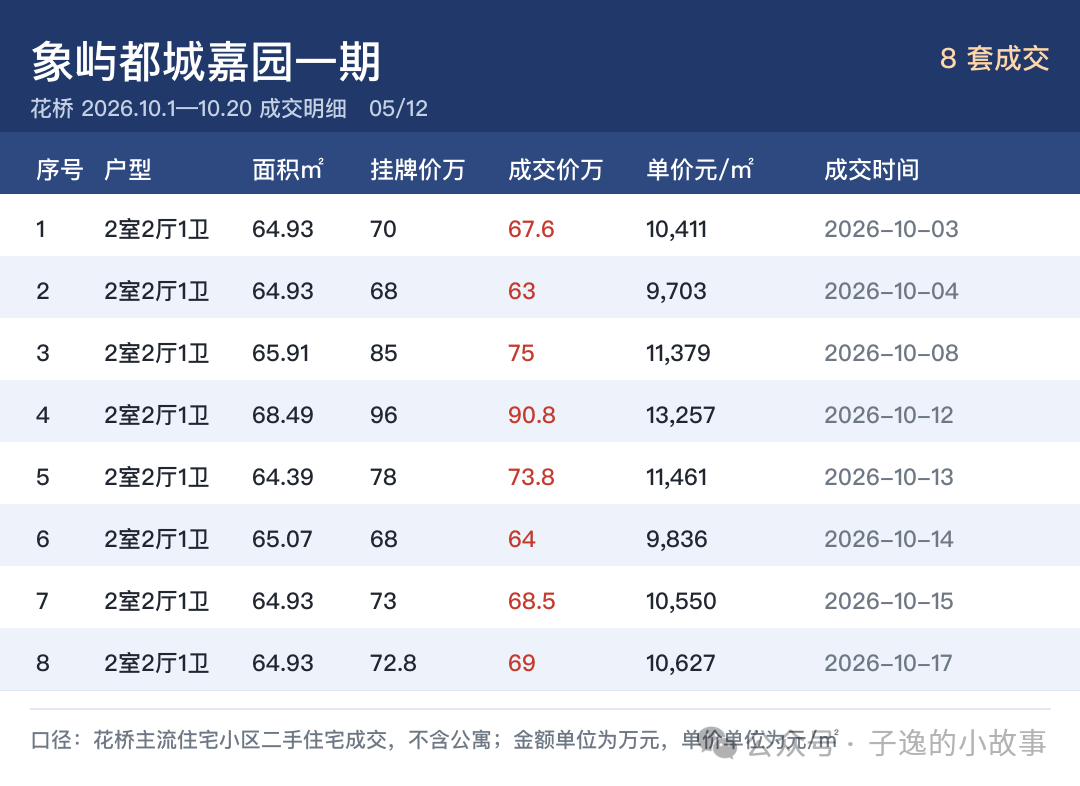
05 · 象屿都城嘉园一期|8 套
8 套清一色 70㎡ 以下两房,产品完全统一。议价中位 5.7%,是这 12 个小区里最不容易谈的。小两房总价低、接盘需求稳,业主不着急。
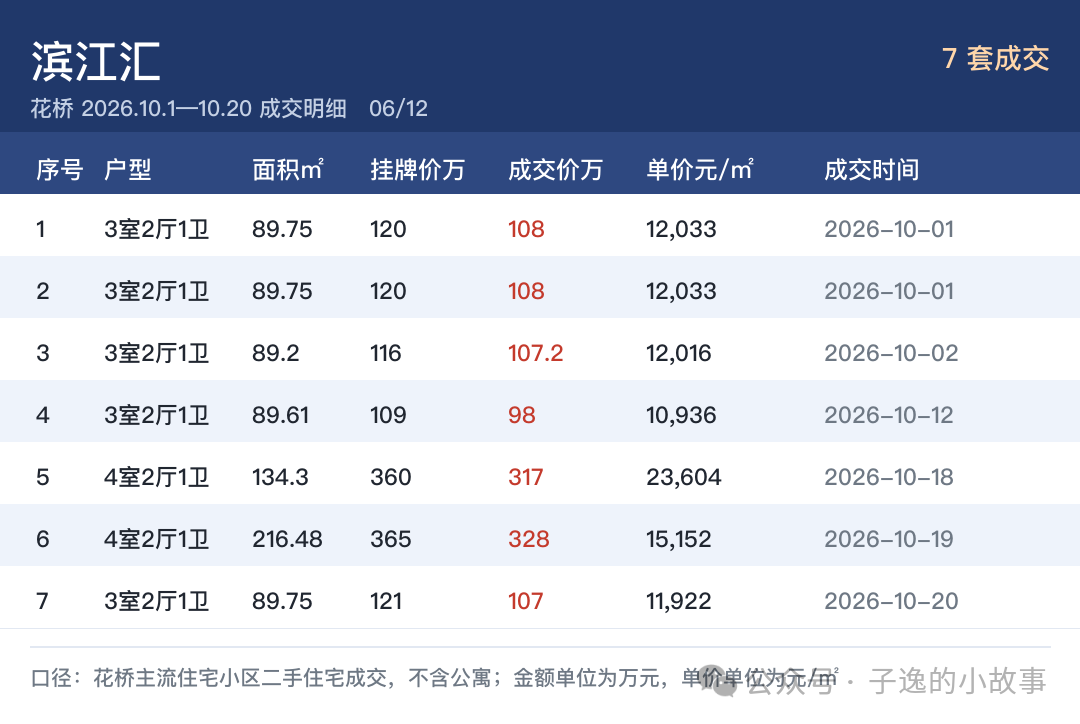
06 · 滨江汇|7 套
7 套,议价中位 10.1%,其中 6 套砍价超 8%。单价跨度特别大(10,936—23,604),同一个小区差出一倍多,选哪一套、哪一层,影响远大于砍价本身。
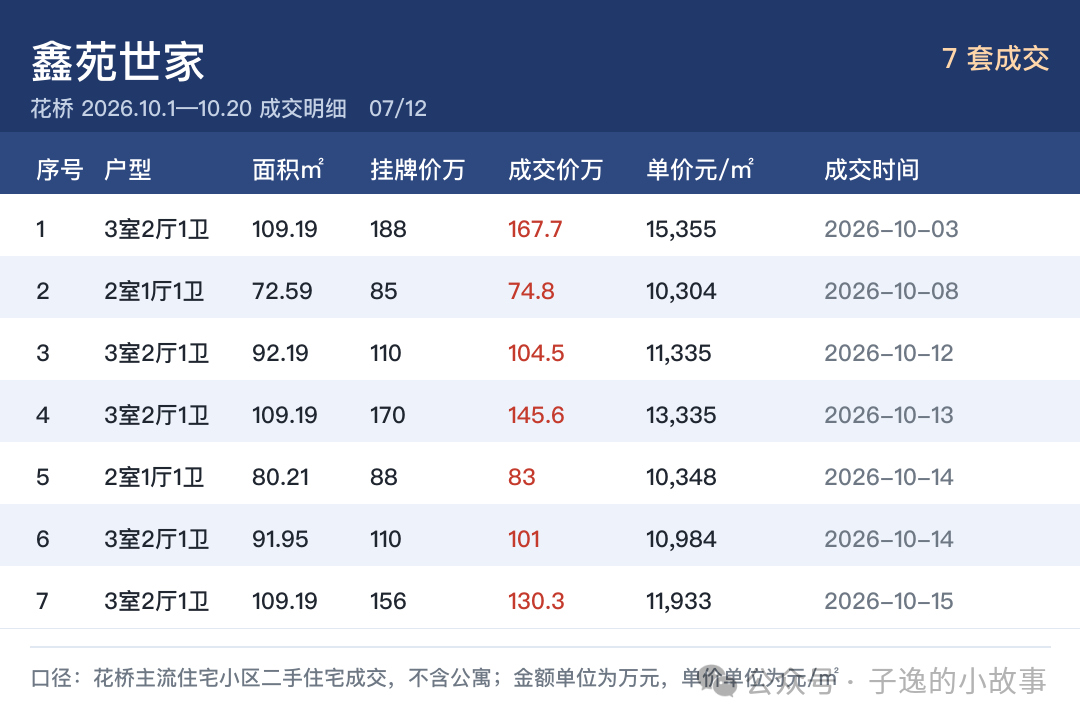
07 · 鑫苑世家|7 套
7 套,90—120㎡ 占 5 套,三房为主。议价中位 10.8%,高出全市 1.5 个点。改善型房源在这段时间,让价意愿明显更强。
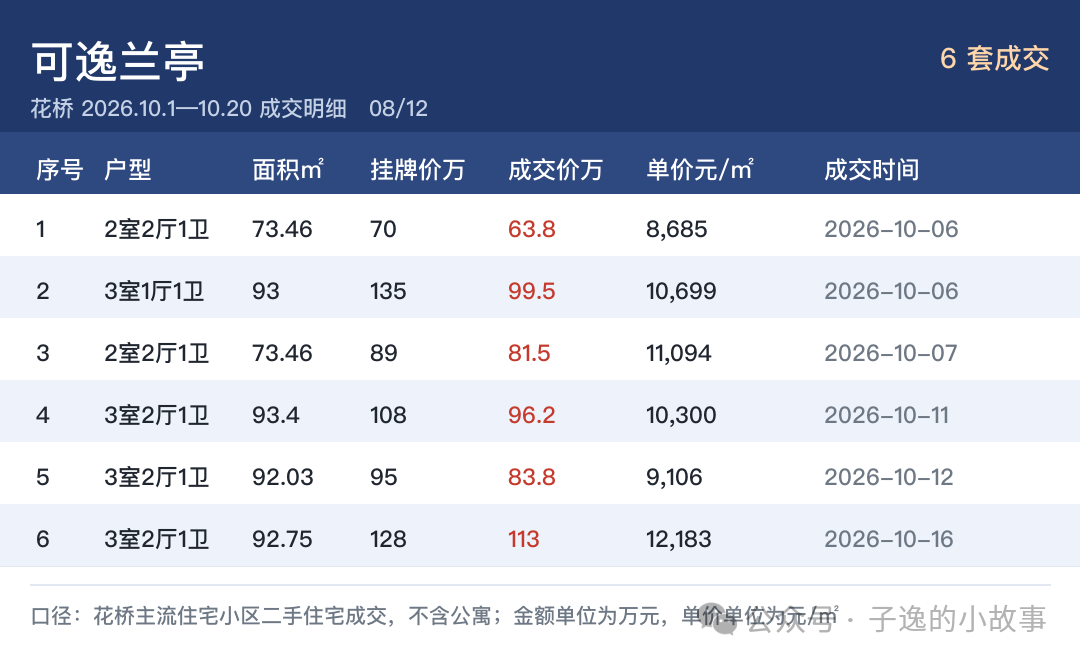
08 · 可逸兰亭|6 套
6 套,每一套议价都超过 8%,是这批里仅有的一个 100% 大额议价小区。议价中位 11.3%,在这 12 个小区里排在前列。
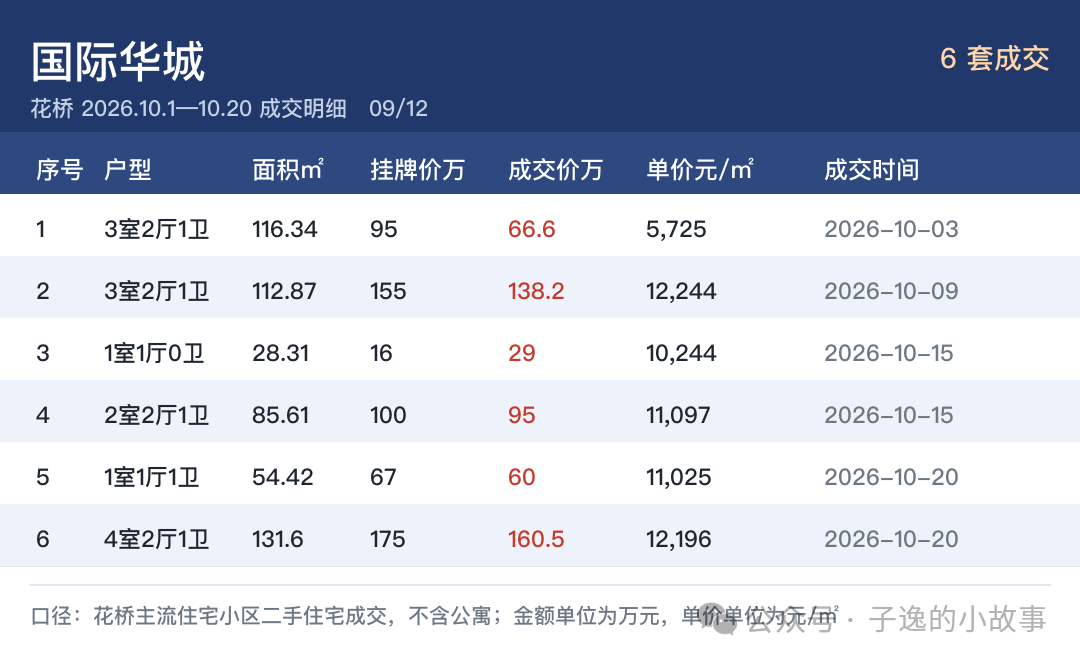
09 · 国际华城|6 套
6 套,议价中位 9.4%,跟全市几乎一样。但成交结构很杂:1 室到 4 室都有,面积从 70㎡ 以下到 120㎡ 以上都覆盖,单价跨度 5,725—12,244。这类小区用中位数看要小心。
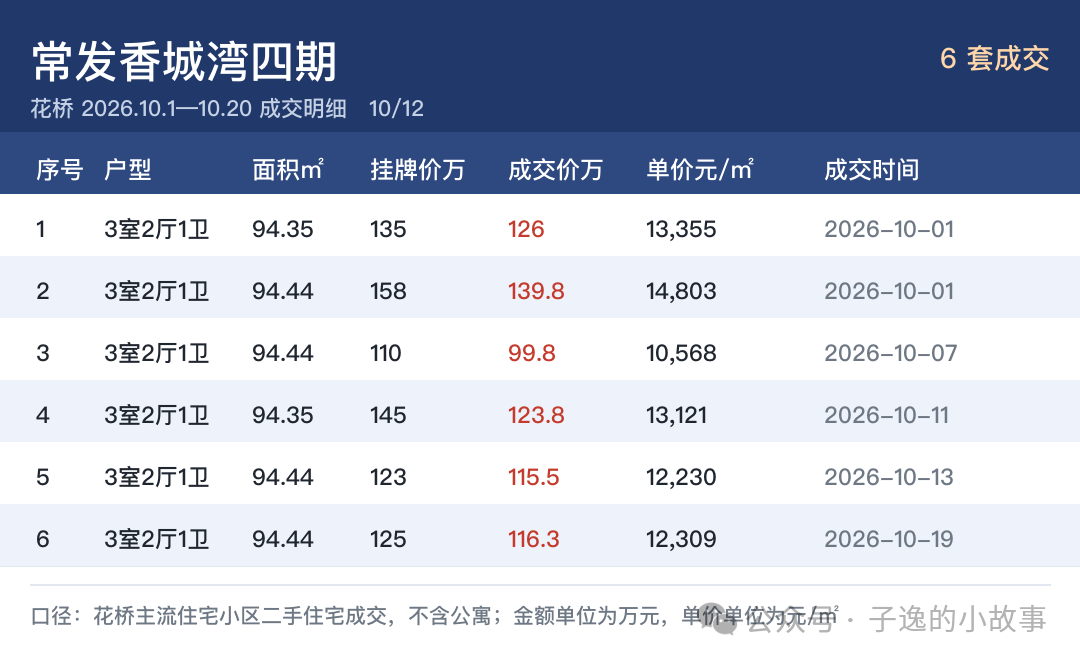
10 · 常发香城湾四期|6 套
6 套全是 90—120㎡ 三房,产品单一。总价中位 120 万,在这批里偏高。议价中位 8.2%,低于全市,大户型但让价幅度不大。
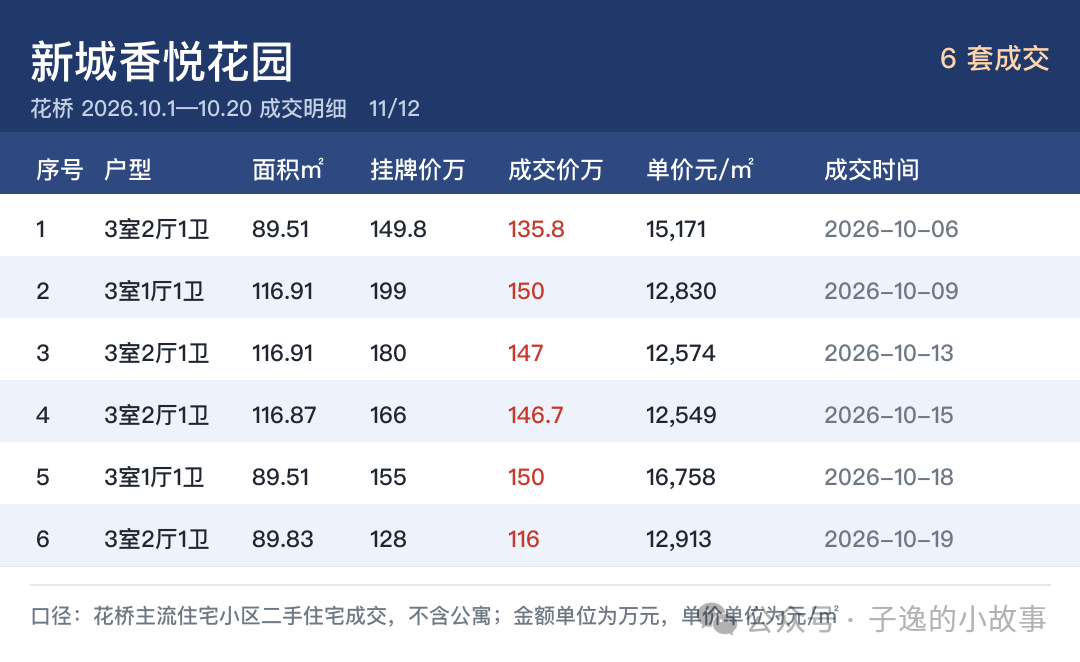
11 · 新城香悦花园|6 套
6 套全是三房,单价中位 12,872、总价中位 146.8 万,都是这批里偏高的。但议价中位 10.5%,6 套中有 5 套砍超 8%。高总价的房源,反而让得更多。
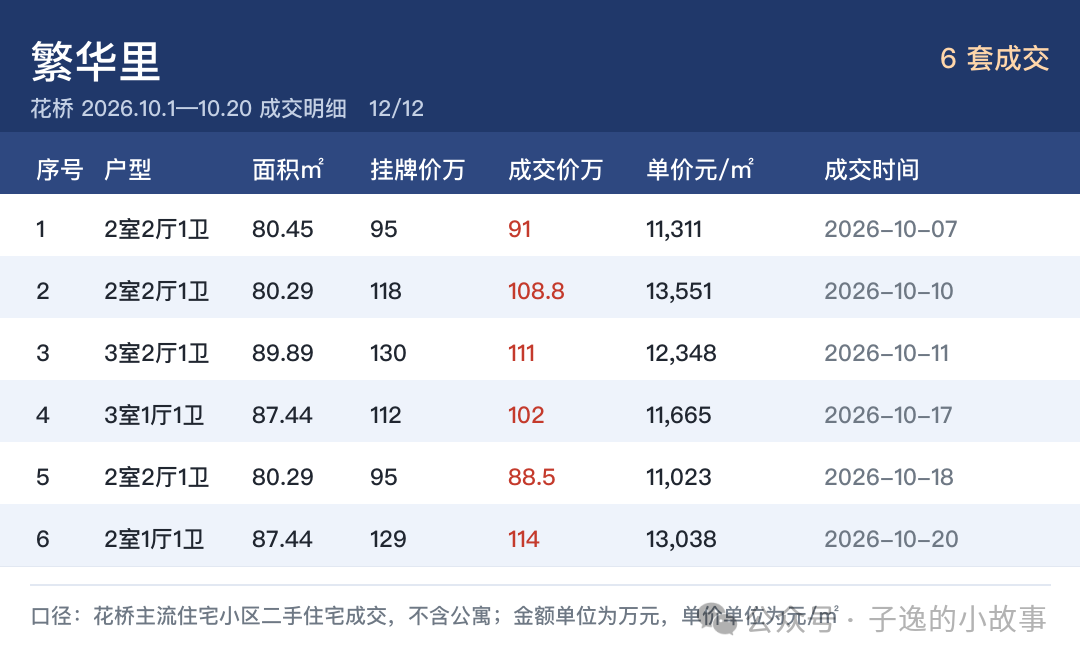
12 · 繁华里|6 套
6 套全部落在 70—90㎡,2 房 4 套、3 房 2 套,小户型盘。议价中位 8.3%,接近全市中位,谈价节奏比较常规。
数据口径:花桥主流住宅小区二手住宅成交明细,2026 年 10 月 1 日—20 日,共 215 套、52 个小区,不含公寓及商办类物业。本表按成交套数从高到低排列,只收录成交 6 套及以上的小区(12 个,合计 108 套,占总量 50.2%)。单价为成交单价,议价空间为挂牌价与成交价差额占挂牌价的比例。
以上只做已发生数据的整理,不预测价格,不构成购房建议。表里同小区不同房源的差异很大,看中哪一套,拿具体房源去对比较靠谱,不要用小区中位数直接套。